El Bono Consumo Villena estará vigente hasta el 25 de octubre de 2026. Cada bono debe gastarse entero y la ayuda está sujeta al IRPF.
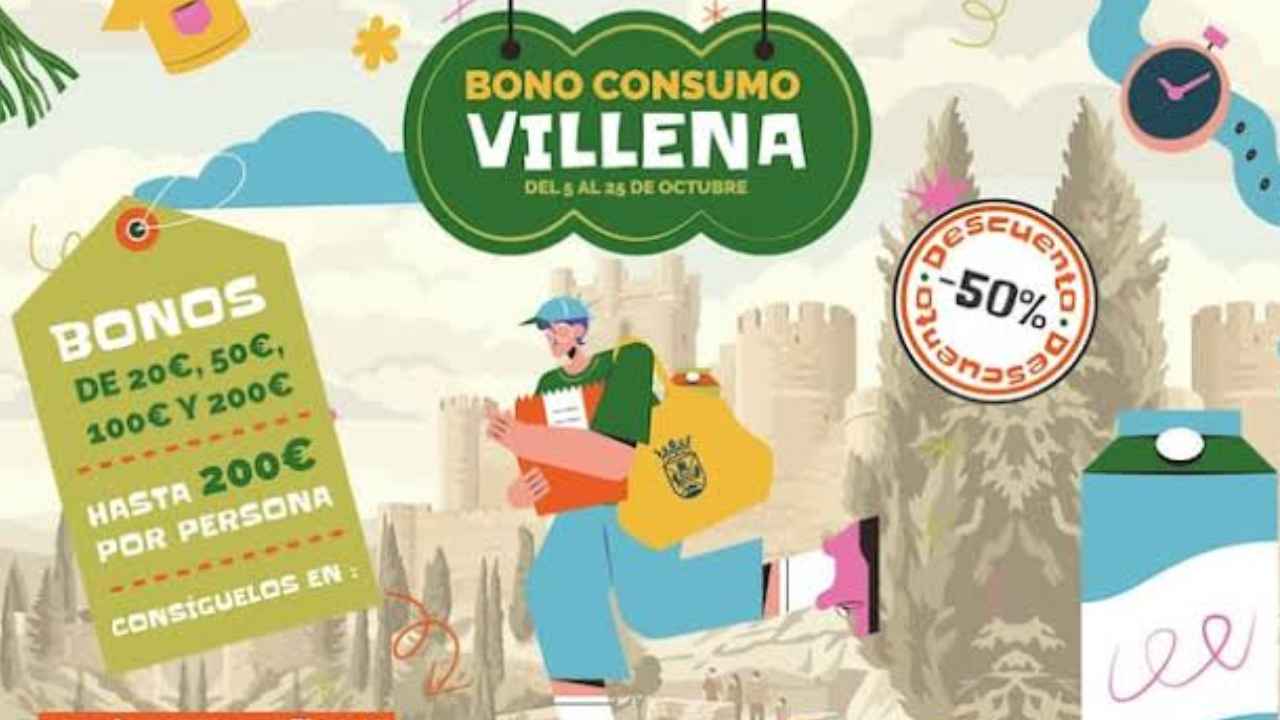
El Bono Consumo Villena 2026 comienza el 5 de octubre, con apertura de la venta online a las 9:00 y canje hasta el día 25. El Ayuntamiento anunció la campaña el 30 de septiembre. Cada persona puede adquirir hasta 200 euros en bonos pagando la mitad, lo que permite recibir 100 euros de ayuda. También pueden participar quienes vivan fuera del municipio, siempre que compren en establecimientos adheridos.
Qué cubre el Bono Consumo Villena y cuánto paga el comprador
Los 200 euros corresponden al valor máximo acumulado de los bonos, no al dinero que entrega gratuitamente el Ayuntamiento. La aportación pública cubre el 50% y el comprador abona el resto al adquirirlos. Frente a los Bonos Activa Comercio gallegos de noviembre de 2025, que ofrecían hasta 30 euros de descuento, esta campaña permite recibir 100. Los cuatro importes disponibles facilitan ajustar el bono al gasto previsto, como muestra la siguiente tabla.
| Valor del bono | Pago del comprador | Ayuda municipal |
|---|---|---|
| 20 euros | 10 euros | 10 euros |
| 50 euros | 25 euros | 25 euros |
| 100 euros | 50 euros | 50 euros |
| 200 euros | 100 euros | 100 euros |
La rebaja sobre el ticket depende de cuánto cueste la compra. Con un bono de 200 euros y una compra de 240, deben abonarse otros 40 euros en el establecimiento. El desembolso total del comprador sería de 140 euros: 100 por adquirir el bono y 40 por completar el pago. La ayuda sigue siendo de 100 euros, equivalente al 41,7% del ticket. Este cálculo permite distinguir la subvención del bono del descuento efectivo sobre una compra superior.
Cada bono se utiliza entero y su importe no se reembolsa
La plataforma exige que el ticket alcance, como mínimo, el valor del bono utilizado. Un bono de 100 euros no sirve para una compra de 80, aunque el consumidor haya pagado 50 por obtenerlo. Tampoco puede dividirse entre dos compras ni combinarse con otro bono en el mismo ticket. Quien prevea varias compras pequeñas debe elegir importes compatibles con cada una, respetando el límite acumulado por persona. Esa elección debe hacerse antes de adquirirlos.
Por ejemplo, dos bonos de 100 euros permiten realizar dos compras separadas de al menos 100 euros cada una. No pueden juntarse para pagar una única compra de 200 euros. La web también indica que no se devolverá el importe de los bonos. Comprar uno sin tener previsto dónde gastarlo puede dejar al consumidor con un desembolso que no recuperará. El comercio valida el código en la plataforma y el bono queda desactivado, impidiendo su reutilización.
Quién puede participar y cuándo se venden los bonos presenciales
La convocatoria admite personas físicas mayores de 18 años y vincula los bonos al DNI o NIE del beneficiario. No exige empadronamiento ni residencia habitual en Villena. Por tanto, alguien de otra localidad puede utilizarlos si compra en un negocio adherido de la ciudad. Esta condición difiere del Bono Hostaleria valenciano, reservado a residentes de las zonas incluidas en ese programa. En Villena participan establecimientos comerciales, hosteleros y de servicios, cuya adhesión debe comprobarse antes de comprar.
Los mayores de 60 años pueden comprarlos presencialmente el 6 y 7 de octubre en el Patio de La Tercia. El horario será de 9:00 a 15:00. Para ese canal se reservan 30.000 euros de los 110.000 destinados a las ayudas. El saldo que quede tras ambas jornadas pasará a la venta telemática. El presupuesto equivale a 1.100 ayudas máximas de 100 euros. Es un cálculo de capacidad financiera, no un número confirmado de beneficiarios.
Cómo adquirirlos y qué fechas y obligaciones fiscales deben vigilarse
Para comprarlos por internet hay que registrarse en la plataforma y seleccionar los bonos disponibles. Después pueden descargarse desde el correo electrónico o el área privada y mostrarse también mediante la aplicación Buybono. La concesión sigue el orden de solicitud hasta agotar el crédito. El anuncio municipal del 10 de agosto contemplaba otro calendario, del 28 de septiembre al 28 de octubre. La comunicación posterior y la plataforma fijan ahora el periodo del 5 al 25 de octubre de 2026.
La web de la campaña advierte que la ayuda tributa en el IRPF como ganancia patrimonial. El tratamiento general explicado por la Agencia Tributaria integra estas ayudas en la base imponible general. El beneficio fiscalmente relevante es la aportación pública, no la cantidad que el comprador paga por adquirir el bono. Recibirla tampoco obliga automáticamente a presentar declaración: depende del conjunto de rentas y de los límites legales. La información vigente puede consultarse en la plataforma de la campaña y en el comunicado municipal.