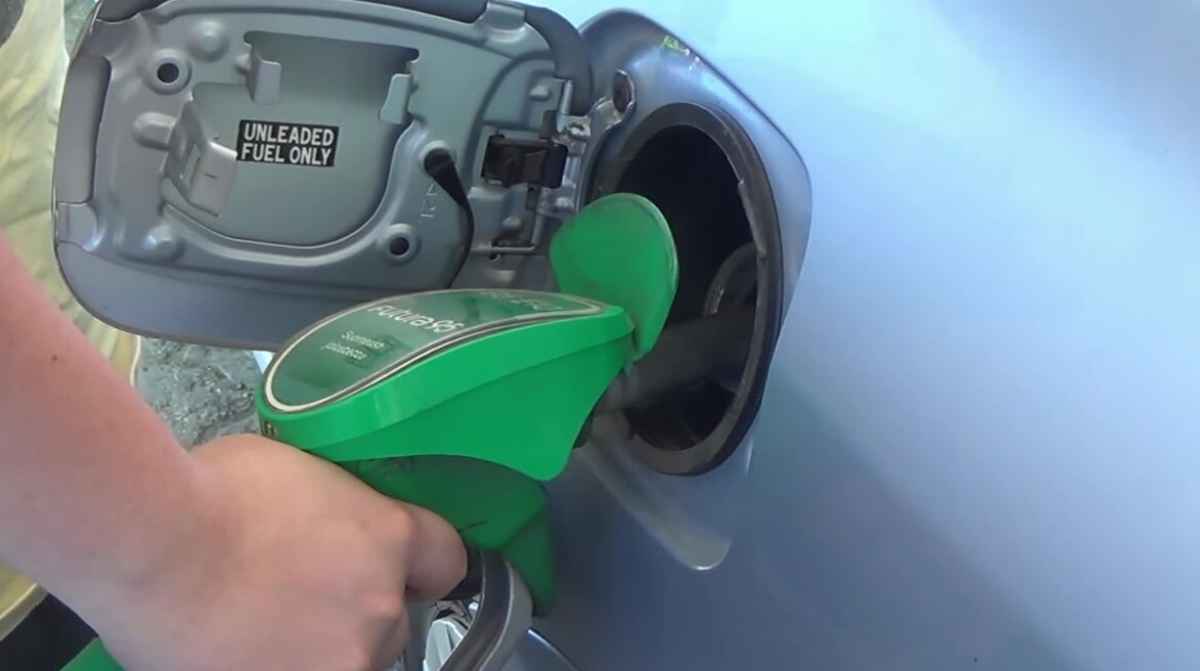
La rebaja fiscal de la gasolina aumenta respecto a septiembre. Para 50 litros, la diferencia en el Impuesto sobre Hidrocarburos alcanza 7,50 euros, sin incluir el IVA.
La rebaja fiscal de la gasolina sin plomo pasa de 5 a 20 céntimos por litro desde el 1 de octubre de 2026. El gasóleo de automoción conserva los 20 céntimos aplicados en septiembre. Así lo confirman los carteles de la Agencia Tributaria y el Real Decreto-ley 25/2026, publicado en el BOE del 30 de septiembre. La diferencia beneficia especialmente a quienes repostan gasolina, mientras las próximas reducciones dependerán de los precios de cada producto.
La rebaja fiscal de la gasolina reduce 7,50 euros más de impuesto por 50 litros
Los carteles oficiales permiten comparar ambos meses sin confundir la reducción total con la mejora adicional. En un repostaje de 50 litros, la gasolina soporta 7,50 euros menos de Impuesto sobre Hidrocarburos que en septiembre. El cálculo multiplica 50 litros por los 15 céntimos de diferencia. Para el gasóleo, la variación entre ambos meses es cero. La siguiente comparación recoge únicamente este impuesto, antes del IVA, para un mismo volumen de combustible.
| Carburante | Rebaja en septiembre | Rebaja en octubre | Reducción adicional por 50 litros |
|---|---|---|---|
| Gasolina 95 y 98 | 5 céntimos/litro | 20 céntimos/litro | 7,50 euros |
| Gasóleo de automoción | 20 céntimos/litro | 20 céntimos/litro | 0 euros |
Los 20 céntimos se comparan con los tipos vigentes hasta el 21 de marzo de 2026. No representan una nueva reducción de esa cuantía sobre septiembre. Además, este impuesto se aplica en la Península y Baleares, quedando fuera Canarias, Ceuta y Melilla. El precio final también incorpora otros componentes, por lo que la medida no garantiza una bajada equivalente en cada surtidor. Esta diferencia importa al calcular los costes del transporte.
Noviembre y diciembre dependen del IPC de cada carburante
El calendario previsto establece una reducción de 13 céntimos por litro en noviembre y de 6 céntimos en diciembre. Sin embargo, noviembre mantendrá los 20 céntimos cuando el IPC específico de septiembre supere en más del 15% el de septiembre de 2025. La comprobación se realiza por separado para gasolina y gasóleo. No se utiliza la inflación general ni basta con que uno de los carburantes supere el umbral para activar ambos descuentos.
En diciembre habrá tres posibilidades. La reducción será de 20 céntimos si el IPC del carburante correspondiente de octubre supera ese mismo umbral interanual. Si octubre no lo supera, pero septiembre sí, será de 13 céntimos. Cuando ninguno lo supere, quedará en 6 céntimos. Los datos de septiembre publicados por el INE en octubre determinarán noviembre. Los de octubre, publicados en noviembre, completarán el cálculo de diciembre. Por tanto, las cantidades futuras todavía están sujetas a esas comprobaciones.
El IVA de la luz y el gas podrá bajar al 10% con condiciones distintas
El IVA podrá pasar del 21% al 10% en noviembre y diciembre, condicionado también a los índices específicos de electricidad y gas natural. Para noviembre se tomará septiembre de 2026; para diciembre, octubre. Cada índice deberá superar en más del 15% el del mismo mes de 2025. En electricidad, entran los contratos con potencia igual o inferior a 10 kW. También los perceptores del bono social eléctrico reconocidos como vulnerables severos o vulnerables severos en riesgo de exclusión social.
La condición del gas natural también determina el IVA reducido de briquetas, pellets de biomasa y madera para leña. Una subida suficiente de la electricidad no activa automáticamente la rebaja del gas, ni ocurre a la inversa. Además, el Impuesto Especial sobre la Electricidad podrá bajar al 0,5% en noviembre y diciembre si se cumple su condición específica. En octubre mantiene el 5,11269632%. El consumidor puede comprobar en su factura la potencia contratada y los impuestos aplicados, porque cada reducción tiene sus propias condiciones.
Agricultores y transportistas tienen ayudas diferentes de la rebaja general
El decreto prolonga hasta el 31 de diciembre las ayudas al gasóleo agrario y al gasóleo profesional. No deben confundirse con el menor impuesto soportado en el suministro. Para los productores agrarios, puede cubrir hasta el 70% de la diferencia entre el precio medio semanal y el anterior al conflicto. Se calcula con precios del gasóleo agrario sin impuestos y tiene un máximo de 20 céntimos por litro. En el transporte profesional, octubre contempla una ayuda de 5 céntimos por litro. El esquema inicial prevé 12 céntimos en noviembre y 19 en diciembre, ajustables según la rebaja fiscal.
Los profesionales cuyos vehículos no puedan acceder a la devolución parcial por gasóleo profesional disponen de otra línea de ayudas directas. Deben cumplir las autorizaciones, registros y condiciones del artículo 30; no basta con trabajar como autónomo. La solicitud podrá presentarse entre el 1 de noviembre y el 31 de diciembre de 2026. La reducción general del impuesto no exige esa solicitud al conductor particular. Los beneficiarios profesionales deben identificar su modalidad antes de tramitarla. Las condiciones completas figuran en el Real Decreto-ley 25/2026.