Los pagos fraccionados del IRPF y varias declaraciones de retenciones comparten estos plazos de octubre de 2026. El IVA mensual de septiembre sigue otro calendario.
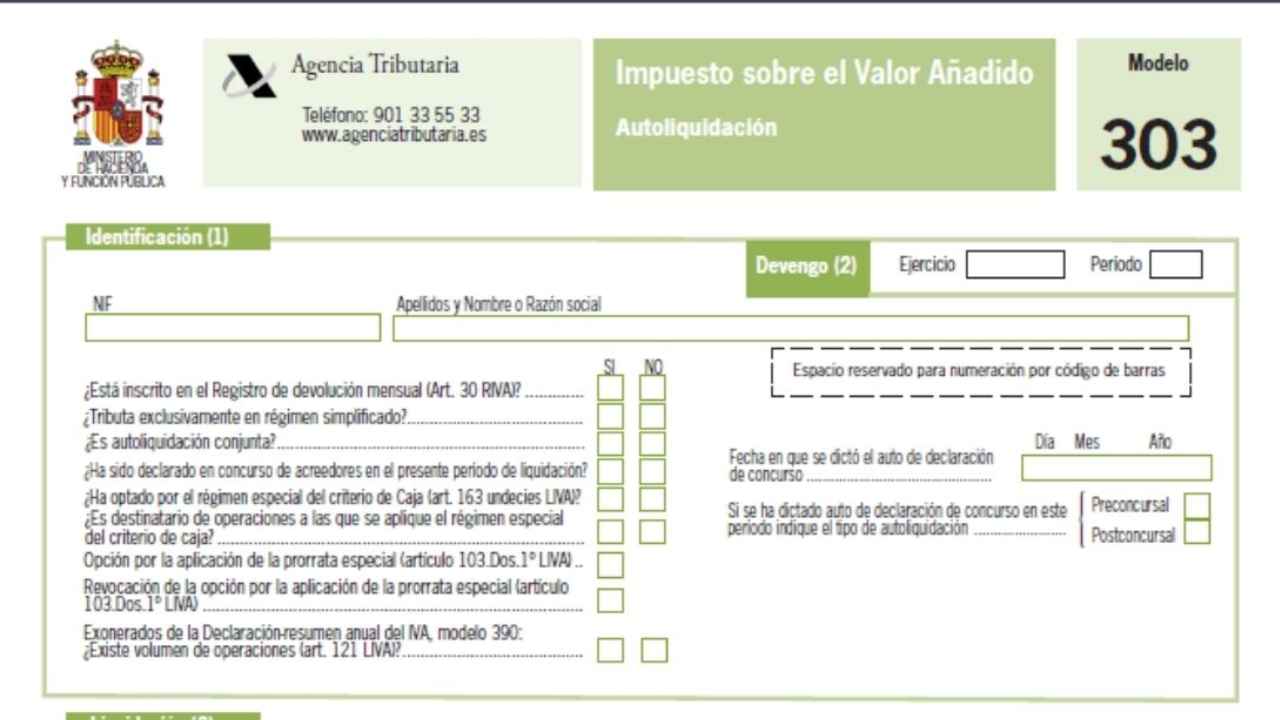
La Agencia Tributaria sitúa el 20 de octubre de 2026 como último día para presentar el IVA del tercer trimestre mediante el modelo 303. También vencen los pagos fraccionados del IRPF, modelos 130 y 131, y varias declaraciones de retenciones. Para estas autoliquidaciones, el plazo de domiciliación bancaria termina el 15 de octubre. La diferencia de cinco días importa a quienes quieran que Hacienda cargue el ingreso directamente en su cuenta.
A quién afecta el plazo del IVA del tercer trimestre y del IRPF
El modelo 303 del tercer trimestre recoge el IVA correspondiente a julio, agosto y septiembre. Los modelos 130 y 131 se utilizan para pagos a cuenta del IRPF en estimación directa y objetiva, respectivamente. Presentar IVA no implica automáticamente tener que efectuar uno de esos pagos. Los profesionales están dispensados si al menos el 70 % de los ingresos de su actividad en 2025 estuvieron sujetos a retención. Si iniciaron la actividad en 2026, se examinan los ingresos del periodo declarado.
El modelo 111 recoge retenciones sobre salarios y actividades profesionales; el 115, retenciones por determinados alquileres urbanos. El día 20 también figuran los pagos fraccionados de Sociedades, modelos 202 y 222, y la declaración informativa de operaciones intracomunitarias 349. El calendario incluye asimismo el modelo 210 para ciertas rentas de no residentes. Los alquileres declarados por separado requieren comprobar su modalidad y periodo. Además, las variantes 202-0A y 222-0A del País Vasco tienen otros límites: 21 de octubre para domiciliar y 26 para presentar.
La domiciliación acaba antes que la presentación
Los plazos de octubre se abren el día 1. La tabla oficial de la AEAT distingue entre presentar una declaración y elegir el cargo bancario cuando el resultado es a ingresar. Estas son las fechas de las obligaciones más relevantes para esta noticia.
| Obligación y periodo | Domiciliación hasta | Presentación hasta |
|---|---|---|
| IVA, modelo 303 del tercer trimestre | 15 de octubre | 20 de octubre |
| IRPF, modelos 130 y 131 del tercer trimestre | 15 de octubre | 20 de octubre |
| Retenciones, modelos 111 y 115 del tercer trimestre | 15 de octubre | 20 de octubre |
| Sociedades, modelos 202 y 222 de octubre | 15 de octubre | 20 de octubre |
| IVA, modelo 303 mensual de septiembre | 27 de octubre | 30 de octubre |
Si una declaración 303 sale a ingresar y ha pasado el día 15, todavía puede presentarse dentro del plazo general mediante otra forma de pago. La sede permite pagar con cargo en cuenta, tarjeta o Bizum y obtener un NRC. Después hay que incorporar el código y enviar la autoliquidación: haber pagado no equivale a haberla presentado. Las opciones disponibles dependen del modelo y del caso concreto.
El IVA mensual de septiembre vence el 30 de octubre
Quienes liquidan el modelo 303 mensualmente disponen hasta el 30 de octubre para presentar septiembre y hasta el 27 de octubre para domiciliar su ingreso. Son fechas diferentes de las del 303 trimestral. Otras obligaciones mensuales sí vencen el día 20: el calendario incluye las retenciones de septiembre de las grandes empresas y el modelo 349 mensual. Por eso es necesario comprobar tanto el modelo como el periodo que se declara.
La liquidación mensual del IVA se aplica, entre otros, a inscritos en el registro de devolución mensual y a grupos de entidades. También corresponde a grandes empresas cuyo volumen de operaciones del año anterior superó 6.010.121,04 euros. Dos negocios con facturas de septiembre pueden tener, por tanto, fechas distintas para su modelo 303: uno declarará el mes y otro, si le corresponde, el trimestre completo.
Dónde comprobar la obligación y completar el envío
Cada contribuyente puede consultar Mis datos censales con Cl@ve, certificado electrónico o DNI electrónico. La sede muestra información comunicada sobre actividad, IVA, IRPF y retenciones. Al abrir el formulario correspondiente, hay que seleccionar el ejercicio 2026 y comprobar si el periodo es mensual o trimestral. Quien necesite preparar el acceso desde el teléfono dispone de esta guía sobre el certificado digital en el móvil.
En el modelo 303, guardar un borrador o validar los datos no completa la presentación. La sede entrega un justificante con número de registro, fecha y hora cuando la autoliquidación se envía correctamente. Si no hay un ingreso que domiciliar, el día 15 no sustituye al plazo de presentación que corresponda.
La referencia para verificar cada supuesto es el calendario oficial del 20 de octubre, junto con los plazos de domiciliación de 2026.