Las rentas de julio a septiembre declaradas por separado conservan su calendario. El nuevo plazo de abril depende del período y la modalidad elegida.
La Agencia Tributaria mantiene hasta el 20 de octubre de 2026 el plazo para declarar determinados alquileres mediante el modelo 210. Afecta a no residentes que declaren separadamente rentas de julio, agosto y septiembre con resultado a ingresar. La reforma publicada el 23 de junio no retrasa ese vencimiento hasta abril. El aviso oficial distingue varios supuestos, una diferencia decisiva para quienes tienen una vivienda alquilada en España y preparan su próxima declaración.
Qué alquileres mantienen el modelo 210 en octubre
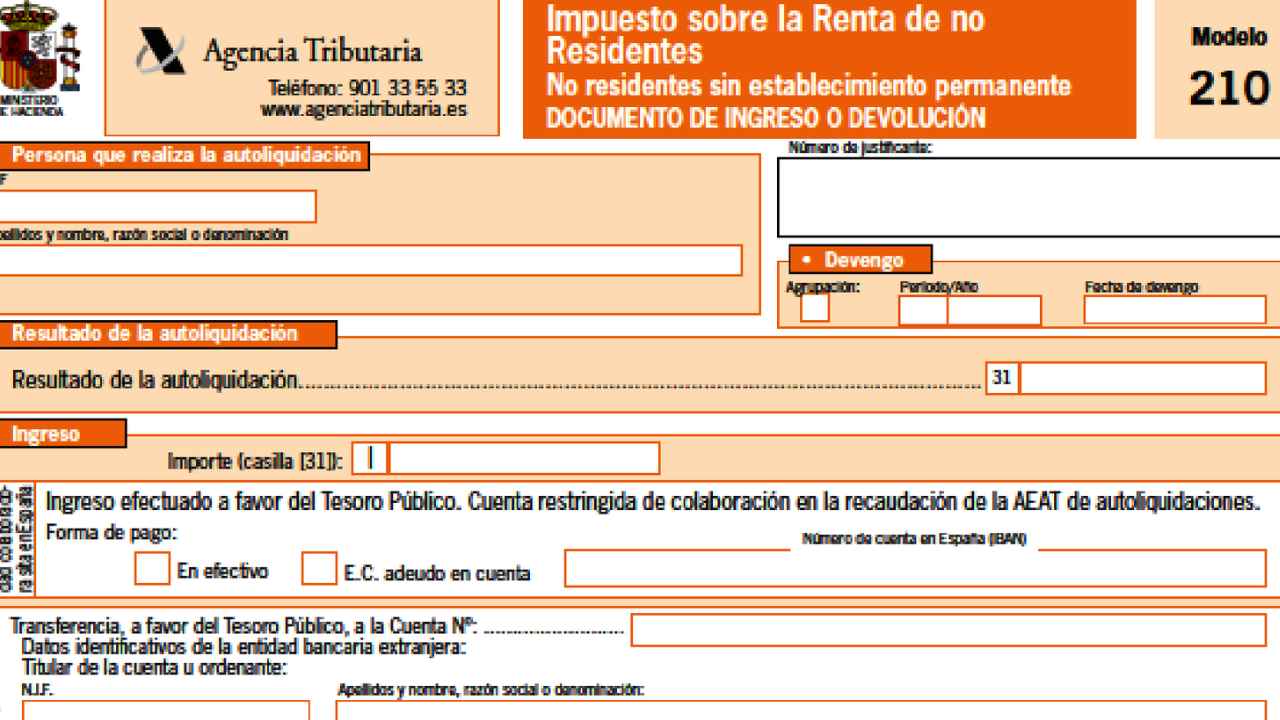
El modelo 210 corresponde al Impuesto sobre la Renta de no Residentes sin establecimiento permanente. Para los alquileres declarados separadamente, las rentas devengadas hasta septiembre de 2026 conservan el sistema anterior. Las de julio, agosto y septiembre se presentan durante los veinte primeros días naturales de octubre. Quien quiera domiciliar ese pago dispone de un plazo más corto, del 1 al 15 de octubre. La fecha límite para ordenar el cargo bancario termina, por tanto, cinco días antes que la presentación ordinaria.
La comprobación debe comenzar por la modalidad utilizada y los meses que se declaran, antes de trasladar automáticamente las fechas del próximo año. Para presentar electrónicamente puede emplearse un certificado admitido y, tratándose de personas físicas, también Cl@ve. Tener preparado el certificado digital en el móvil facilita comprobar el acceso con antelación. La sede permite asimismo actuar mediante representación o colaboración social. El calendario depende de las rentas, aunque la declaración la tramite otra persona en nombre del propietario.
El último trimestre y la agrupación anual pasan a abril
La Orden HAC/623/2026 cambia los plazos para alquileres con resultado a ingresar, pero establece una aplicación inicial diferente según cómo se declaren. Cuando se presentan separadamente, el cambio comienza con las rentas devengadas en octubre, noviembre y diciembre de 2026. Se declararán entre el 1 y el 20 de abril de 2027. La domiciliación finalizará el 15 de abril. Así, un mismo contrato que continúe durante todo el segundo semestre genera vencimientos distintos para sus dos últimos trimestres.
Si se opta por agrupar anualmente los alquileres, el nuevo calendario alcanza las rentas correspondientes a todo 2026 que puedan agruparse. Su presentación también será del 1 al 20 de abril de 2027. Las reglas de agrupación exigen, entre otras condiciones, el mismo contribuyente, tipo de renta, gravamen y bien o derecho. Para ciertos arrendamientos no sujetos a retención se admite que existan distintos pagadores. La elección exige comprobar estas condiciones; compartir propietario no permite sumar indiscriminadamente rentas de viviendas diferentes.
Las viviendas de uso propio tienen otras fechas
Las rentas imputadas por inmuebles urbanos siguen un calendario distinto del alquiler. Las correspondientes a 2025 pueden declararse durante 2026, hasta el 31 de diciembre. La reforma no recorta ese plazo pendiente ni traslada su vencimiento a abril. Para las rentas imputadas de 2026, la presentación empezará el 1 de abril de 2027 y terminará el 31 de diciembre. Quien domicilie el pago tendrá como fecha límite el 23 de diciembre. El cambio retrasa el inicio, mientras mantiene el final del período ordinario.
También cambia el contenido del formulario para las declaraciones presentadas desde el 1 de enero de 2027, cualquiera que sea su devengo. Se incorporan datos sobre días de uso o alquiler y porcentaje de participación en el inmueble. Además, aparece un anexo para detallar gastos deducibles de arrendamientos. Por ejemplo, un copropietario con el 50% deberá identificar su participación, además del período correspondiente. Estas casillas no conceden por sí mismas una deducción: documentan circunstancias que deben ajustarse a las reglas del impuesto.
Qué documentación preparar y dónde presentar
La documentación depende del beneficio fiscal aplicado y del resultado. Cuando proceda acreditar una exención o un límite de tributación por convenio, se exige el certificado fiscal correspondiente. Los residentes de determinados países europeos que deduzcan gastos deben aportar la certificación prevista por la AEAT. Si se descuentan retenciones, deben acompañarse sus justificantes. Pedir una devolución exige identificar y acreditar la titularidad de la cuenta. Separar estas pruebas de las facturas del alquiler permite detectar qué documentos faltan antes de completar el formulario.
La declaración puede presentarse electrónicamente o mediante la predeclaración en papel, siguiendo el procedimiento que corresponda al ingreso o devolución. La sede también contempla transferencias desde el extranjero bajo condiciones específicas. Para entrar, resulta más seguro escribir la dirección oficial que seguir mensajes que suplantan a Hacienda. Antes de confirmar, deben coincidir titular, inmueble, período y modalidad.
La nota oficial sobre los nuevos plazos permite identificar qué calendario corresponde a cada caso.