La pasarela al RETA sigue pendiente de desarrollo, según la organización. Sus propuestas distinguen entre el dinero acumulado y los periodos cotizados reconocidos.
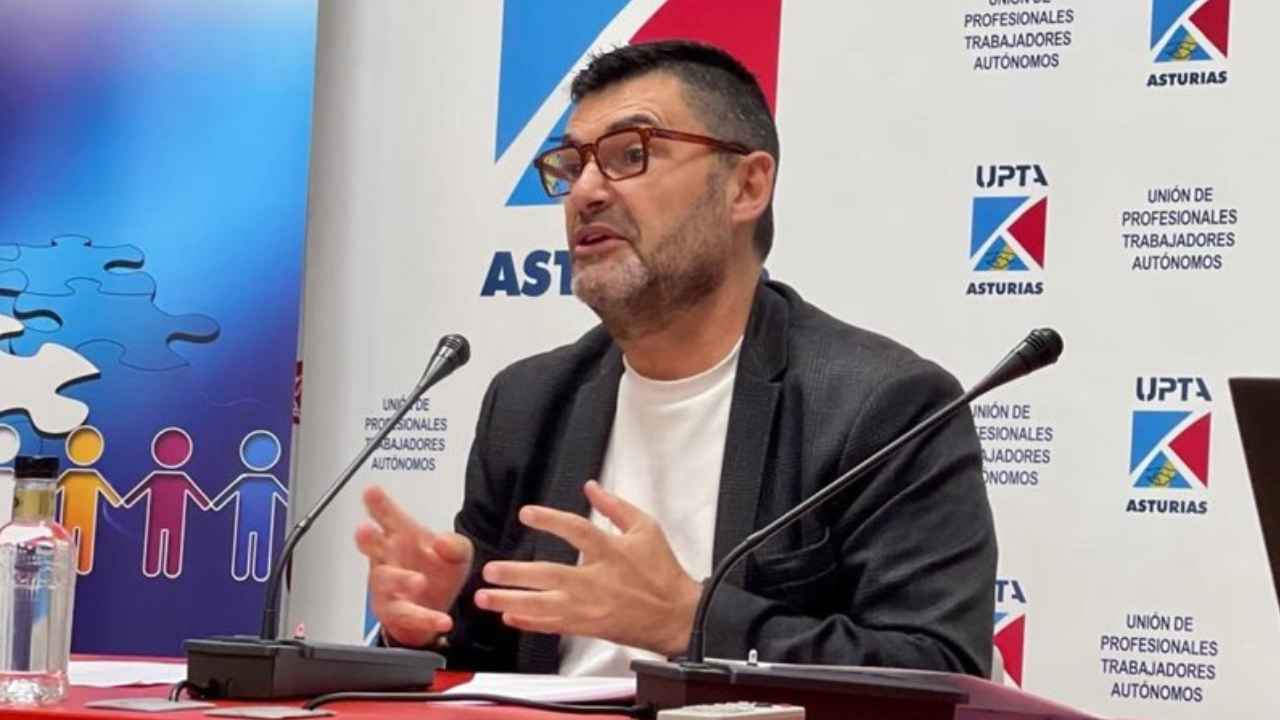
UPTA ha reclamado una solución para cerca de 100.000 mutualistas que quieren incorporarse a la Seguridad Social y trasladar sus derechos económicos acumulados. La organización difundió su petición el 23 de octubre de 2026 y denunció retrasos en el desarrollo reglamentario de la pasarela al RETA. El colectivo incluye abogados, procuradores y arquitectos. La reivindicación afecta a su jubilación, pero no equivale a una apertura de solicitudes ni garantiza una pensión concreta para cada profesional.
La pasarela al RETA busca trasladar derechos acumulados
Los profesionales afectados realizaron aportaciones a mutualidades alternativas durante su actividad. La reclamación consiste en permitir que determinados derechos económicos puedan convertirse en protección dentro del sistema público. No se trata simplemente de cambiar la cuenta donde se cobra una pensión. Hay que determinar qué patrimonio se transfiere, qué periodos se reconocen y con qué bases. Esas decisiones condicionan el resultado individual, por lo que la cifra global de afectados no permite calcular su futura prestación.
La jubilación de los autónomos depende de requisitos diferentes a los de un producto privado de previsión. UPTA sostiene que las prestaciones previstas por determinadas mutualidades resultan insuficientes para parte del colectivo. Esa valoración corresponde a la organización y no describe necesariamente todos los contratos. Tampoco los 100.000 profesionales citados constituyen una relación oficial de solicitudes admitidas. La cifra expresa el alcance que UPTA atribuye a la reivindicación, no beneficiarios con una transferencia ya autorizada.
La propuesta de julio permite entender qué está pendiente
La organización presentó el 27 de julio sus planteamientos para el futuro reglamento. Defiende una incorporación voluntaria y el traslado íntegro de los derechos económicos generados mediante aportaciones y rendimientos. También pide que cada interesado reciba una explicación individual del resultado. Esta documentación permitiría comprobar cómo se transforma el patrimonio acumulado en derechos dentro del RETA. La propuesta pretende evitar que el profesional conozca únicamente una cifra final sin poder reconstruir los criterios utilizados para obtenerla.
Ese documento tiene una naturaleza concreta: es una propuesta de UPTA. El texto consta de catorce páginas y presenta como autor a Agenor Gómez, coordinador del Área de Abogados Mutualistas. Su fecha es julio de 2026. Su formato articulado no lo convierte en un real decreto aprobado. Los plazos, coeficientes y procedimientos que plantea no deben difundirse como requisitos oficiales vigentes. Un lector puede utilizarlo para comprender qué cambios reclama la organización, pero no como formulario para iniciar una transferencia. La diferencia importa especialmente cuando circulan resúmenes que mezclan el contenido de una petición con las condiciones de una norma publicada.
Dinero transferido y años reconocidos son conceptos distintos
El borrador plantea que la resolución identifique los derechos transferibles, los periodos reconocidos, las bases computables y el eventual excedente. También propone una memoria de cálculo. Separar esos elementos permitiría comprobar qué parte del patrimonio se utiliza para reconocer tiempo y qué efecto tiene sobre las bases. Son aspectos diferentes de una misma operación. Una cantidad acumulada elevada no indica por sí sola cuántos años se reconocerían, del mismo modo que conocer los años no determina automáticamente la pensión.
Un ejemplo puramente ilustrativo ayuda a entender el problema sin anticipar reglas futuras. Dos personas pueden tener un ahorro parecido y trayectorias profesionales distintas. También pueden haber efectuado aportaciones diferentes durante un número similar de años. Sin conocer el sistema de conversión, no puede asegurarse que obtendrán la misma protección. Por eso, los cálculos sobre la pensión según las cotizaciones requieren información individual. No basta con aplicar una equivalencia improvisada entre euros ahorrados y meses de alta.
Qué documentación puede reunir ahora un mutualista
La reclamación de transparencia permite identificar información útil para preparar una futura comparación. El interesado puede pedir a su mutualidad el detalle de aportaciones, rendimientos, gastos y derechos económicos reconocidos. También puede reunir sus contratos y los certificados disponibles sobre su trayectoria profesional. Estos documentos ayudan a comprobar de dónde procede el patrimonio acumulado. No sustituyen la regulación pendiente ni obligan a realizar una transferencia. Constituyen una base documental para valorar las condiciones cuando sean aplicables.
Quien también haya cotizado a la Seguridad Social puede consultar por separado su informe de vida laboral y sus datos de cotización. Importass ofrece servicios oficiales para obtener esa información. Distinguir ambos historiales evita atribuir automáticamente al RETA periodos que todavía figuran en una mutualidad. Antes de adoptar una decisión económica, debe comprobarse la norma y el procedimiento que realmente resulten aplicables. La petición reciente puede consultarse en el comunicado de UPTA del 23 de octubre.