El concurso previsto afecta al suelo municipal. Las familias todavía no tienen una convocatoria para solicitar estas viviendas de alquiler con opción a compra.
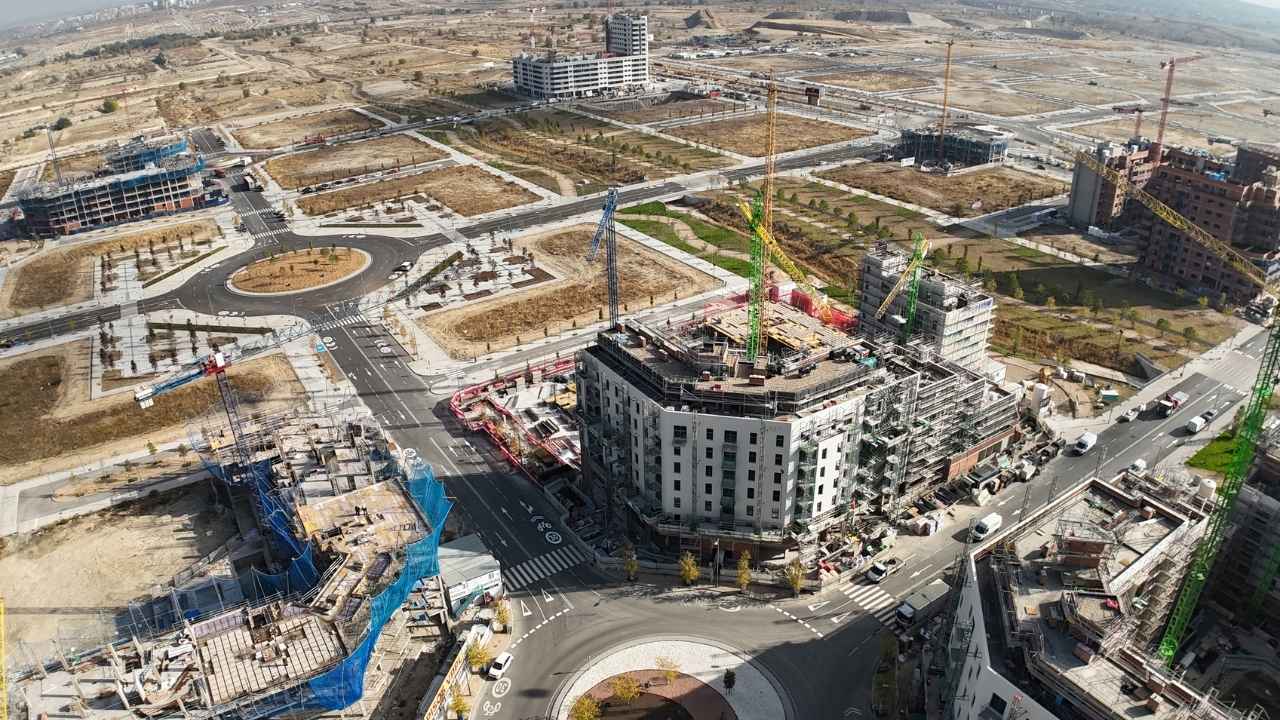
El Ayuntamiento de Madrid anunció el 21 de octubre de 2026 la próxima licitación de ocho parcelas en Los Berrocales. Permitirán construir más de 700 viviendas de alquiler asequible con opción a compra, con al menos la mitad reservada a menores de 35 años. La referencia anunciada para un piso de 90 metros cuadrados es de 949,50 euros mensuales. El concurso se dirige a promotores: este anuncio no abre solicitudes para futuros inquilinos.
Las viviendas de Los Berrocales forman parte de un programa anunciado en junio
La iniciativa tiene un antecedente municipal del 2 de junio de 2026. Entonces se presentaron diez parcelas para 1.017 viviendas entre Los Berrocales y Los Ahijones. La distribución prevista sumaba 744 viviendas en el primer ámbito y 273 en el segundo. Ahora avanza el paquete de Los Berrocales, situado en Vicálvaro. Por tanto, las más de 700 viviendas comunicadas esta semana forman parte de aquella previsión. No deben sumarse como una nueva promoción adicional al millar anunciado meses atrás.
El programa combina una etapa de alquiler con la posibilidad posterior de comprar. Para valorar su coste, interesa separar la renta de otros desembolsos, como sucede al calcular un presupuesto para vivir solo. A los 949,50 euros se añadirían hasta 60 euros por garaje subterráneo o 35 euros si está en superficie. La suma sería de 1.009,50 o 984,50 euros mensuales, respectivamente. Estos cálculos no incluyen suministros ni otros conceptos que deban detallarse en el contrato. Son ejemplos con las referencias municipales, no ofertas individuales disponibles.
Siete años pagando alquiler no equivalen a haber pagado toda esa cantidad de la compra
El planteamiento municipal permite optar a la compra después de siete años de arrendamiento. Si una renta de 949,50 euros permaneciera constante durante 84 mensualidades, se pagarían 79.758 euros. Es una simulación sin actualizaciones, garaje ni gastos adicionales. No representa el descuento que necesariamente recibirá el comprador. El anuncio de junio contemplaba capitalizar parte de las mensualidades, sin concretar un porcentaje general. Para conocer el importe descontable habrá que leer las condiciones definitivas y su aplicación al contrato de cada vivienda.
La actualización de la renta también cambia esa cuenta. El Ayuntamiento anuncia un límite del 2% anual, que no significa una subida automática de ese porcentaje. Como ejemplo, aplicar una única actualización del 2% a 949,50 euros produciría una renta de 968,49 euros. Son 18,99 euros más al mes y 227,88 euros adicionales durante doce meses. Este escenario solo ilustra el efecto aritmético de ese máximo. Antes de firmar, deberán quedar identificados la fórmula aplicable, el momento de actualización y el importe inicial pactado.
La opción de compra exige preparar financiación y distinguirla de una hipoteca concedida
El anuncio de junio fijaba una referencia de venta de 3.600 euros por metro cuadrado. Aplicada a 90 metros cuadrados, equivale a 324.000 euros. La comunicación de octubre menciona, en cambio, una estimación aproximada de 300.000 euros para esa tipología. La diferencia entre ambas referencias ronda los 24.000 euros, pero no acredita una rebaja contractual cerrada para todos los pisos. El precio exigible dependerá de la licitación y del contrato. Tampoco permite calcular una entrada definitiva sin conocer qué alquileres se descontarán.
El Banco de España explica que las entidades estudian ingresos, deudas y solvencia antes de aprobar una hipoteca. También indica que habitualmente no financian más del 80% del valor de tasación. Como supuesto independiente, una vivienda tasada en 300.000 euros permitiría calcular 240.000 euros de préstamo si se aplicara ese porcentaje. Restarían 60.000 euros, además de gastos, antes de considerar posibles cantidades capitalizadas. No es una condición acreditada del programa madrileño ni una promesa bancaria: muestra por qué acceder al alquiler no garantiza financiar la compra.
Qué condiciones deberá comprobar el futuro inquilino antes de contratar
La información municipal anticipa límites de ingresos de 43.200 euros anuales para una persona y 54.000 euros para hogares de dos a cinco miembros. También exige vinculación con Madrid. Cumplir los umbrales no adjudica una vivienda automáticamente. En materia contractual, la Ley de Arrendamientos Urbanos exige una mensualidad de fianza para vivienda. Además, regula las consecuencias de abandonar anticipadamente el alquiler. La devolución de la fianza debe distinguirse del descuento de rentas sobre una futura compra. Son conceptos económicos diferentes, aunque aparezcan dentro de una misma operación.
La ley también obliga a documentar por escrito determinados pactos sobre gastos y atribuye al arrendatario los consumos individualizados mediante contadores. Por eso, conocer únicamente la mensualidad no basta para presupuestar luz, agua y demás servicios. Los gastos de gestión inmobiliaria y formalización del contrato tampoco pueden repercutirse al inquilino bajo la regulación vigente. El siguiente paso del programa será la publicación de los pliegos anunciados por el Ayuntamiento de Madrid. Consulta nuestra sección de actualidad para seguir las condiciones de acceso cuando se concreten.