Los trabajadores que lleguen a la edad de jubilación en 2026 con 20 años cotizados tienen derecho a una pensión contributiva de jubilación, siempre que cumplan el resto de requisitos exigidos por la Seguridad Social. Sin embargo, no cobrarán el 100% de la base reguladora, ya que ese porcentaje solo se alcanza con una carrera de cotización más larga.
En 2026, con 20 años cotizados corresponde el 62,38% de la base reguladora. Esta cifra sale de aplicar el 50% que se reconoce con los primeros 15 años cotizados y sumar los porcentajes adicionales por los 60 meses restantes. La Seguridad Social explica este sistema de cálculo en su información oficial sobre la cuantía de la pensión de jubilación.
Qué ocurre si solo tienes 20 años cotizados
Tener 20 años cotizados permite cobrar una pensión contributiva, pero no garantiza una cuantía elevada. El importe dependerá de la base reguladora, es decir, del promedio de las bases de cotización que se tienen en cuenta para calcular la pensión.
Con 20 años cotizados, el porcentaje aplicable es del 62,38%. Por tanto, si una persona tiene una base reguladora de 1.200 euros, su pensión inicial aproximada sería de 748,56 euros mensuales. Si su base reguladora es de 1.500 euros, la pensión inicial rondaría los 935,70 euros mensuales.
| Base reguladora | Porcentaje con 20 años cotizados | Pensión aproximada |
|---|---|---|
| 1.200 euros | 62,38% | 748,56 euros |
| 1.300 euros | 62,38% | 810,94 euros |
| 1.400 euros | 62,38% | 873,32 euros |
| 1.500 euros | 62,38% | 935,70 euros |
| 1.600 euros | 62,38% | 998,08 euros |
| 1.700 euros | 62,38% | 1.060,46 euros |
| 1.800 euros | 62,38% | 1.122,84 euros |
Estas cantidades son orientativas, porque la pensión real puede variar por topes máximos, mínimos, complementos, retenciones fiscales o situaciones personales.
Cómo se calcula la base reguladora en 2026
En 2026 empieza a aplicarse el sistema dual de cálculo de la base reguladora. La Seguridad Social compara dos fórmulas y aplica la que resulte más beneficiosa para el trabajador. Por un lado, se mantiene el cálculo tradicional con las bases de cotización de los 300 meses anteriores, divididas entre 350. Por otro lado, en 2026 se incorpora gradualmente el nuevo sistema, que permite tomar las 302 bases de cotización más altas dentro de los 304 meses anteriores y dividirlas entre 352,33.
Este cambio puede beneficiar a quienes hayan tenido lagunas de cotización o meses con bases más bajas, ya que permite descartar algunos periodos menos favorables dentro del cálculo.
Edad de jubilación en 2026
Para jubilarse en 2026 hay que cumplir la edad ordinaria correspondiente. La Seguridad Social fija dos edades según el tiempo cotizado:
| Cotización acreditada | Edad ordinaria en 2026 |
|---|---|
| 38 años y 3 meses o más | 65 años |
| Menos de 38 años y 3 meses | 66 años y 10 meses |
Por tanto, una persona con solo 20 años cotizados no podrá jubilarse ordinariamente a los 65 años en 2026. Tendrá que esperar hasta los 66 años y 10 meses, salvo que pueda acogerse a alguna modalidad especial o excepción legal.
Qué hace falta para cobrar el 100% de la pensión
Cobrar el 100% de la pensión no significa cobrar la pensión máxima, sino el 100% de la base reguladora que corresponda a cada persona. En 2026, para alcanzar ese porcentaje es necesario acumular 36 años y 6 meses cotizados.
Con 20 años cotizados se alcanza el 62,38%, por lo que todavía faltaría una carrera laboral más larga para llegar al 100% de la base reguladora. Además, quien quiera jubilarse a los 65 años en 2026 debe acreditar 38 años y 3 meses o más cotizados.
Complemento a mínimos: cuándo puede mejorar la pensión
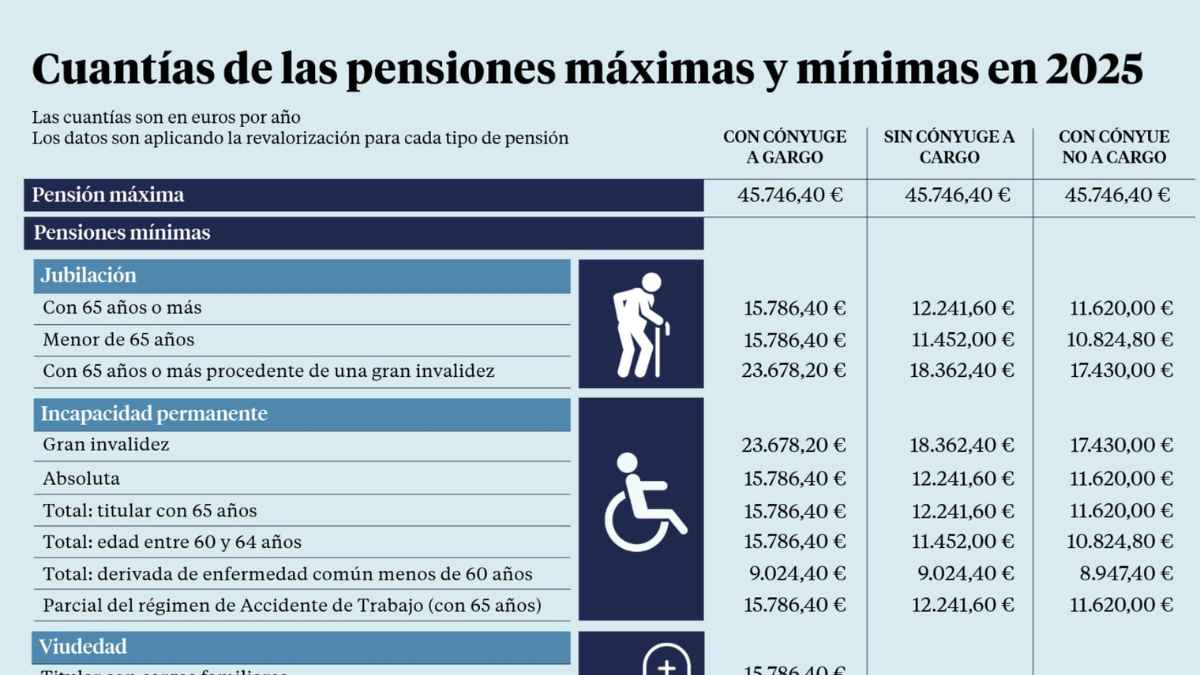
Si la pensión calculada queda por debajo de las cuantías mínimas fijadas cada año, el pensionista puede tener derecho a un complemento a mínimos, siempre que cumpla los requisitos de residencia e ingresos.
En 2026, las pensiones mínimas de jubilación con 65 años son:
| Situación familiar | Cuantía mensual 2026 | Cuantía anual 2026 |
|---|---|---|
| Con cónyuge a cargo | 1.256,60 euros | 17.592,40 euros |
| Sin cónyuge | 936,20 euros | 13.106,80 euros |
| Con cónyuge no a cargo | 888,70 euros | 12.441,80 euros |
Para acceder al complemento a mínimos no basta con que la pensión calculada sea baja. En 2026, el límite general de ingresos, sin incluir la propia pensión, es de 9.442 euros anuales para pensionistas sin cónyuge o con cónyuge no a cargo, y de 11.013 euros anuales con cónyuge a cargo.
Cómo solicitar la pensión de jubilación
La pensión de jubilación puede solicitarse por internet, con identificación electrónica, o de forma presencial mediante cita previa. El trámite permite presentar la solicitud en nombre propio, mediante representante o a través de apoderamiento inscrito en el registro electrónico de apoderamientos.
Para iniciar el expediente conviene preparar:
- DNI o NIE.
- Número de cuenta bancaria.
- Vida laboral actualizada.
- Informe de bases de cotización.
- Libro de familia o certificado de matrimonio, si procede.
- Documentación adicional en caso de discapacidad, trabajos en el extranjero, periodos especiales o jubilación anticipada.
También es recomendable utilizar el simulador de jubilación de la Seguridad Social para comprobar la edad de acceso y obtener una estimación personalizada de la pensión antes de presentar la solicitud.
Tabla resumen
| Aspecto | Dato clave en 2026 |
|---|---|
| Cotización mínima para pensión contributiva | 15 años |
| Porcentaje con 15 años cotizados | 50% de la base reguladora |
| Porcentaje con 20 años cotizados | 62,38% de la base reguladora |
| Edad ordinaria con 20 años cotizados | 66 años y 10 meses |
| Edad ordinaria con 38 años y 3 meses o más | 65 años |
| Base reguladora | Mejor resultado entre el cálculo tradicional y el nuevo sistema gradual |
| Pensión mínima sin cónyuge con 65 años | 936,20 euros al mes |
| Complemento a mínimos | Depende de ingresos, residencia y situación familiar |
En definitiva, jubilarse en 2026 con solo 20 años cotizados da derecho a una pensión contributiva, pero el importe será el 62,38% de la base reguladora. La cantidad exacta dependerá de las bases de cotización del trabajador y, si queda por debajo de la pensión mínima, podrá completarse únicamente si se cumplen los requisitos de ingresos y residencia.